

近日,光大银行、浦发银行宣布将停办代理上海黄金交易所(以下简称“上金所”)个人贵金属业务。南都湾财社记者统计发现,今年以来,已有十余家银行宣布退出对接上金所的个人“炒金”业务。
在专家看来,银行纷纷下线个人“炒金”业务,最直接原因是今年以来国际金价的极端波动。此外,监管导向转变,合规复杂性与运营成本显著上升等也是推动因素。
对于个人投资者而言,若想配置黄金,还可通过实物黄金、积存金、黄金ETF等参与。但专家提醒,各渠道的风险收益特征差异显著,需要根据自身需求审慎选择。
年内十余家银行退出个人“炒金”业务
近日,光大银行发布公告称,根据贵金属风险管理和业务需要,该行决定将自2026年10月19日后择时停办代理上金所个人贵金属业务,涉及的合约品种包括Au99.99、Au100g、iAu99.99、iAu100g、Ag(T+D)等。10月19日收盘清算完成后,该行将择时关闭手机银行、网上银行等渠道的代理上金所个人贵金属业务交易权限。关闭后,持仓客户的平仓、卖出等操作权限将受到限制。
光大银行提醒称,如客户目前仍持有业务现货库存或延期持仓,请于10月19日前通过手机银行或网上银行渠道自主完成现货卖出、延期平仓、资金转出及业务解约。对已签约但无持仓的客户,该行将解除业务委托关系。对无持仓但保证金账户有剩余资金的客户,该行将在解约后将资金返还至签约账户。
不过,光大银行表示,该行实物黄金代销业务及黄金积存业务可正常办理,不受本次业务调整影响。
无独有偶,浦发银行也在近期发布公告称,拟对代理上金所个人贵金属业务进行调整,具体包括:自2026年9月25日后择时停办代理上金所个人贵金属业务,并关闭手机银行、网上银行、网点柜面等渠道的代理上金所个人贵金属业务交易权限。关闭后,持仓客户的平仓、卖出和提货等操作权限将受到限制。
“建议存量持仓客户于2026年9月25日前,通过手机银行、网上银行、网点柜面等渠道,对所持有的各类合约进行卖出、平仓或提货操作,以免业务停办给您带来不便。”浦发银行提醒称。
所谓银行代理上金所个人贵金属业务,通俗来讲就是银行通道下直接对接上金所的个人“炒金”业务。它是指投资者通过银行代理参与上金所现货及延期合约交易等。其中,现货实盘交易需全额付款,而延期交收合约则采用保证金交易模式,开仓只需按合约价值缴存一定比例保证金,收益与亏损均会被杠杆放大。
南都湾财社记者不完全统计发现,今年以来,已有光大银行、浦发银行、广发银行、邮储银行、工商银行、建设银行、交通银行、招商银行、中信银行、平安银行、华夏银行等宣布退出个人“炒金”业务。此外,部分银行如兴业银行宣布“半退出”:关闭个人网银交易渠道,柜面、手机银行等交易渠道正常开放。
金价波动与监管导向等多重因素使然
银行纷纷下线对接上金所的个人“炒金”业务,主要出于哪些方面的考量?
“这并非银行‘不想做’,而是‘不可做’。”南开大学金融学教授田利辉向南都湾财社记者分析称,银行集体退出个人“炒金”业务,是风险、合规与商业逻辑三重力量共同作用的结果,而非单一因素驱动。
他表示,最直接的触发因素是贵金属市场的极端波动。2026年黄金市场走出剧烈震荡行情,现货黄金日内振幅动辄超过百分之五,延期合约的杠杆属性在极端行情下极易引发穿仓,银行虽收取手续费却须承担客户违约后的垫资信用风险,收益与风险严重不对称。
wind数据显示,今年以来,国际金价大起大落。以“伦敦金现”为例,年初先是一路高歌,最高点逼近5600美元/盎司,随后急转直下、剧烈调整,一度下探至3943.20美元/盎司。此后又逐步企稳,展开低位修复反弹,近日在4300美元/盎司上方震荡。
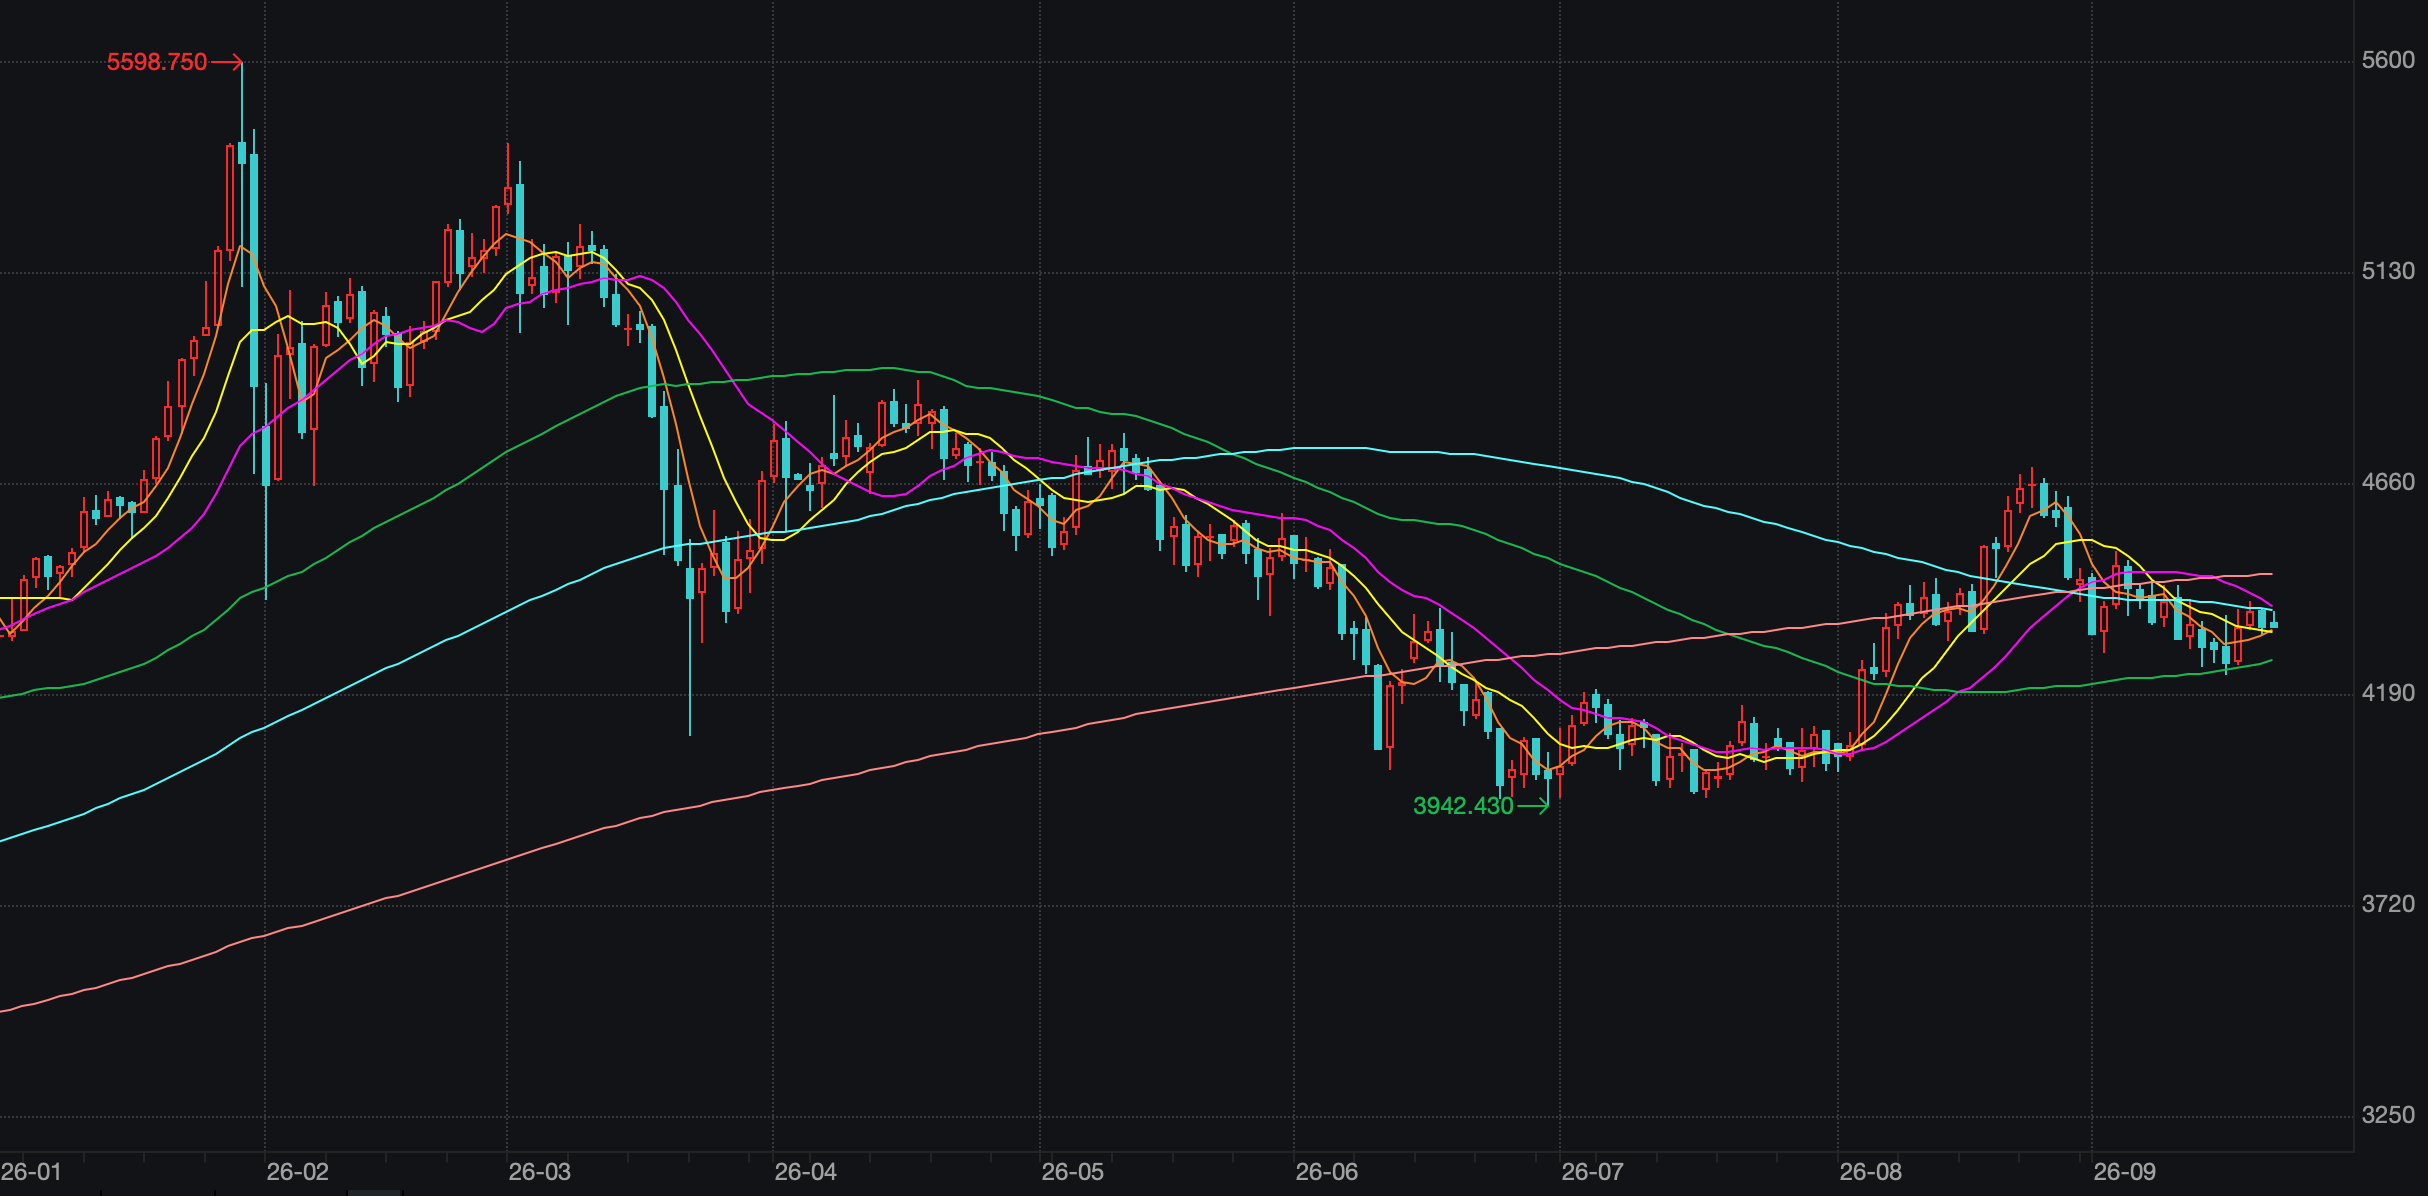
今年以来伦敦金现走势。数据来源:wind
除了国际金价的波动,田利辉称,更深层的原因在于监管导向的系统性转变,自2022年7月起主要银行已全面暂停此类业务新开户,当前清退存量属于既定路径的延续,监管持续推动商业银行强化投资者适当性管理、压降零售端高风险衍生品规模。与此同时,银行在代理交易环节需承担识别与核算责任,合规复杂性与运营成本显著上升。
“在息差收窄、零售业务转型的大背景下,一项收益有限而尾部风险敞口巨大的业务,被主动收缩是理性的商业选择。”田利辉表示。
未来这类“炒金”业务是否存在重新开放的可能?
“从制度层面看,重启的可能性极低,甚至可以说通道已经制度性地关闭。”田利辉认为,上金所已于2026年1月决定关停面向个人客户的全品类竞价交易业务,这意味着收束不仅发生在银行通道层面,更在交易所规则层面形成了不可逆的制度安排。这属于长期业务出清,不存在回调重启的可能。
此外,他分析称,从监管逻辑推演,当前的政策取向是引导贵金属投资从场外、非标、高杠杆的散户投机模式,转向透明、规范、无杠杆的配置型模式。银行此前代理个人客户进行上金所交易,是在零售端提供了本应属于专业衍生品范畴的杠杆工具,这一模式与近年来“卖者尽责、买者自负”的适当性管理框架存在根本张力。
“即便未来市场波动收敛,监管也没有动力重新打开这个已被证明容易引发纠纷和声誉风险的通道。个人投资者需要清醒认识到,这并非一次周期性的业务调整,而是一次结构性的赛道切换。”田利辉强调道。
个人投资黄金还有哪些选择?
这一“炒金”通道关闭后,个人投资者若想继续配置黄金,还有哪些路可以走?
实际上,个人配置黄金的合规路径依然充裕。对普通市民而言,实物黄金是看得见、摸得着,也最传统的选项。
田利辉认为,投资金条定价紧贴上金所现货价,加工费有限,核心优势在于不依赖任何金融机构信用背书的“终极避险”属性,适合追求长期保值与财富传承的投资者,但买入与回购之间存在每克二十元左右的价差,且面临存储与变现的摩擦成本。
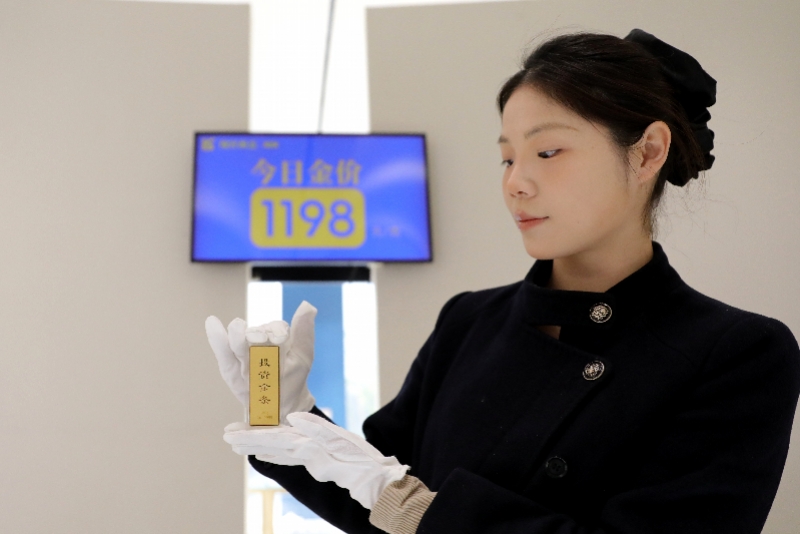
实物黄金是最传统的黄金投资选项。
积存金是银行体系内另一个投资黄金的工具,门槛较低,通常1克起存、无交易杠杆,且可进行定期积存,并支持赎回资金或兑换实物黄金。如果说杠杆“炒金”是交押金博涨跌,风险较大,那么积存金就好比全款慢慢囤黄金,更为稳健。
欧女士通过积存金“攒金”已有一年多时间,她把这种方式当作一种“无痛存钱”的手段。“只要手里有最近用不到的钱,就会买点,目前已经攒了20克了。”
在欧女士看来,积存金操作简单,攒钱看得见,虽然金价起起伏伏,但她看重的还是长期配置价值,认为黄金依然能抗通胀、能避险。
田利辉也认为,积存金逻辑类似于“分期买黄金”,可有效平摊成本、淡化短期波动,适合投资新手进行长线稳健布局。但他提醒投资者需注意其赎回可能面临流动性限制,且近期多家银行已上调起购门槛。
除了上述两项,黄金ETF也受到个人投资者关注。在田利辉看来,黄金ETF是当前流动性最优、成本最低的场内工具,通过证券账户即可交易,支持T加零回转,管理费与托管费远低于实物渠道。此外,还有黄金股ETF,弹性更强但波动也更大,适合风险承受能力较高的投资者。
“总体而言,杠杆退出并非黄金配置机会的丧失,而是将个人投资者从投机博弈的牌桌上请下来,引导其回到资产配置的本源逻辑。黄金的价值在于组合中的对冲功能,而非单边押注的暴利幻想。”田利辉表示。
采写:南都湾财社记者刘兰兰
出品:南都金融与行业新闻部